На прошедшей международной выставке MIPIM 2017 в Каннах ряд экспертов выразили мнение, что гостиничный бизнес является наиболее устойчивым среди других сегментов коммерческой недвижимости в России, и кризис это доказал. Но так ли это и, если да, то каков запас прочности у данного рынка? Ответ на указанные вопросы попытался найти портал "Арендатор.ру".
Туристы оживляют рынок
В прошлом году отечественный гостиничный рынок показал ощутимый рост. Многие отели смогли повысить цены на 12-15%, что естественным образом позитивно сказалась на результатах, хотя и не вернуло их на докризисный уровень.
По итогам 2016 года средняя загрузка отелей в Москве выросла с 66% до 70%, средний тариф (ADR) - на 6%, до 7,5 тыс. рублей за ночь, доходность на номер (RevPAR) - на 13,7%, до 5,3 тыс. рублей. Многие московские объекты впервые после 2013 года смогли выполнить, а некоторые - и перевыполнить годовой бюджет.
В Санкт-Петербурге средняя загрузка увеличилась с 65% до 67% (по другим данным, напротив, незначительно снизилась), ADR подрос до 6 тыс. рублей (+15%), RevPAR - на 19%, до 3,8 тыс. рублей. Операционные показатели местного рынка в рублевом выражении достигли рекордных уровней, указали аналитики.
В регионах также наблюдается оживление, но показатели разнятся в зависимости от конкретного города.
По мнению игроков рынка, стабильный рост туристического потока, наблюдаемый в последние несколько лет, обеспечит высокую загрузку российских отелей во всех сегментах и в 2017 году, что позволит отельерам поднять тарифы в среднем еще на 15-20%. Также ожидается продолжение гостиничного бума в городах, где будет проходить чемпионат мира по футболу.
Эксперты согласны с мнением, что сейчас гостиничный бизнес является наиболее устойчивым среди других сегментов коммерческой недвижимости в стране.
Как рассказал Олег Янтовский, глава российского представительства инвестфонда Hermes-Sojitz, это связано с тем, что индустрия гостеприимства может мгновенно реагировать на изменения извне. "Возможность эффективно работать в кризис и максимизировать выручку во времена экономического роста делает гостиничную недвижимость гибкой и рентабельной в отличие от офисной и торговой, которая чаще всего сдается на длительный срок, что не позволяет быстро подстраивать арендные ставки под темпы инфляции и рынок", - пояснил он.
Руководитель департамента гостиничного бизнеса компании JLL Татьяна Веллер напомнила, что гостиничный сегмент - единственный, в котором есть возможность управлять ставками, то есть ценами на номера, "чуть ли не посекундно". Именно поэтому на Западе гостиницы давно являются любимым инструментом хеджирования общих рисков портфеля коммерческой недвижимости для пенсионных фондов - инвесторов с консервативными ожиданиями в части доходности, но серьезными требованиями к стабильности и операционной прибыльности, рассуждает она.
"Пятерки" не нужны?
В этом году ожидается рост рынка внутреннего туризма. Как отмечал в ходе MIPIM 2017 региональный директор Accor в России, Грузии и СНГ Алексис Деларофф, около 70% постояльцев отелей в стране являются гражданами РФ, и с каждым годом доля россиян постоянно растет.
По итогам опроса, проведенного Ernst & Young среди жителей 13 городов-миллионников, 75% респондентов планируют провести свой отпуск, не покидая территории страны. В других регионах этот показатель достигает 84%, в то время как среди москвичей - 66%.
Одновременно с ростом внутреннего туризма сокращается поток иностранцев, путешествующих в Россию. В прошлом году, согласно подсчетам Top Hotel Experts, количество зарубежных гостей уменьшилось на 9% (в том числе из стран дальнего зарубежья - на 6%).
По информации CBRE, доля иностранных туристов в российских отелях с каждым годом падает практически вне зависимости от экономической ситуации. Если в 1995 году доля иностранцев в отелях составляла 80-90%, то сейчас - 40%.
Марианна Романовская, директор по консалтингу компании GVA Sawyer, привела другие данные: по итогам 2016 года доля иностранных туристов, воспользовавшихся услугами коллективных средств размещения, составила 12%, российских - 88%. "За первый квартал 2017 года структура гостей в российских отелях не изменилась. По нашим прогнозам, уровень внутреннего туризма останется на уровне 2015-2017 годов. В городах проведения игр Кубка Конфедераций мы ожидаем кратковременный рост туристического потока", - поделилась эксперт.
Предстоящие футбольные турниры мирового масштаба должны стать одним из основных драйверов развития гостиничного рынка в регионах, особенно в городах, где пройдут матчи КК-2017 и ЧМ-2018. По словам Романовской, меньше всего гостиничный бум коснулся Казани и Сочи, потому что в Казани он уже возникал перед Универсиадой-2013, а в Сочи - перед Олимпиадой-2014.
Выступая на MIPIM, управляющий директор фонда VIYM Дмитрий Шицле заявил, что во многих российских регионах не нужны пятизвездочные гостиницы. Мнения профильных специалистов на этот счет разделились.
Так, Елена Лысенкова, гендиректор Hospitality Income Consulting, отметила, что это "абсолютно верно" и спрос на высокобюджетные номера есть в Москве и Санкт-Петербурге, нескольких курортных регионах и некоторых городов-миллионниках. "В остальных же городах предложение трех- и четырехзвездочных объектов номеров уровня "люкс", "супериор", "сьют" полностью удовлетворяет спрос премиум-клиентов. В каждом городе таких номеров от 40 на город. Наибольшим спросом пользуются отели уровня "3 звезды", - сообщила она.
А вот Олег Янтовский считает иначе. С одной стороны, образ России как туристически привлекательной страны только формируется, и на данном этапе не каждый российский регион может предложить взыскательным туристам высокий уровень сервиса.
Однако, продолжает специалист, если говорить о перспективах развития данной отрасли, то данное утверждение является в корне неправильным. "Крупные операторы в настоящее время делают акцент именно на четырех- и пятизвездочные отели, так как он остается наиболее прибыльным. Поэтому если рассматривать масштабные перспективы России, то наличие гостиниц высшей категории крайне важно для любого региона, который составляет туристическую привлекательность. Более того, зачастую как раз отсутствие отелей, отвечающих мировым стандартам качества, влияет на низкую посещаемость тех или иных регионов страны", - пояснил Янтовский.
В ожидании новичков
На 2017 год в России, по различным оценкам, запланировано открытие от 3 тыс. до 6,7 тыс. брендированных гостиничных номеров (вдвое больше, чем в 2016 году), более половины - под управлением международных операторов.
Ольга Архангельская, руководитель группы Ernst & Young по оказанию услуг компаниям секторов недвижимости, транспорта, инфраструктуры и госкомпаниям в СНГ, уточнила, что до конца года ожидается запуск 32 гостиниц, из которых 20 объектов в 14 городах откроются под вывесками семи международных сетей. "Это Москва, Санкт-Петербург, Иркутск, Ульяновск, Краснодар, Сочи, Нижний Новгород, Волгоград, Ростов-на-Дону, Воронеж, Новороссийск, Саранск, Воронеж, Переславль-Залесский. При этом основная доля приходится на существующих лидеров рынка по присутствию на территории РФ", - добавила специалист.
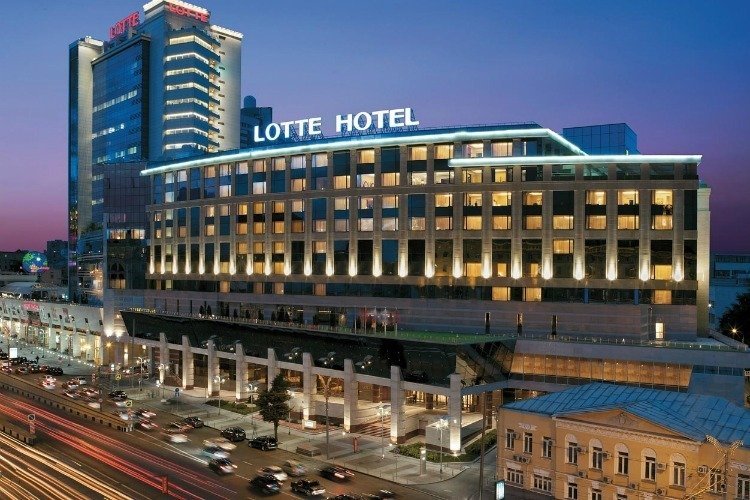
Татьяна Веллер также указала, что нынешний год отметится вводом гостиниц "новых старых" игроков рынка - операторов, которые несколько лет не открывали новые отели в России. Речь идет о двух отелях Hyatt в Москве и Владивостоке, Golden Tulip в Московской области. В Санкт-Петербурге ожидается появление новых для города операторов Lotte Group и Meininger Hotels.
Среди наиболее ожидаемых проектов можно выделить и "Hyatt Золотой Рог", который строился к саммиту АТЭС 2012 года во Владивостоке, но только сейчас должен начать принимать гостей.
В России наблюдается бурный интерес как к покупке, так и строительству отелей, а также сервисных апартаментов. Среди инвесторов преобладают российские игроки, указывает Станислав Ивашкевич, замдиректора по развитию индустрии гостеприимства компании CBRE. Иностранным же инвесторам неинтересно строить гостиницы с нуля.
Можно констатировать, что из-за высоких рисков зарубежные инвесторы вообще неохотно вкладываются в российский гостиничный рынок, а вот российские рассматривают такие проекты, как способ диверсификации своих активов. Особенно этот тренд наблюдается в сегменте небольших объектов, интерес к которому заметно вырос.
На российском гостиничном рынке по-прежнему мало профильных инвесторов. Зачастую владельцами отелей становятся собственники, приобретающие крупный бизнес, на балансе которого есть подобные объекты. Дело в том, что местные бизнесмены привыкли к высокой норме доходности, а гостиничный бизнес в этом смысле очень консервативен.
На развитых рынках игроки готовы к долгой окупаемости проектов, но российский гостиничный бизнес лишь начинает приходить к этому. Если говорить про сетевых операторов, то в РФ еще много места как для доморощенных, так и для зарубежных брендов, поскольку доля качественного сетевого номерного фонда крайне низка в общем объеме гостиничного предложения. "Пока на нашем рынке более активны средние и небольшие компании, отличающиеся большей гибкостью и адаптивностью", - подытожила управляющий партнер Top Hotel Experts Наталья Розенблюм.
Илья Китов
Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 (495) 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?