Третий квартал текущего года начался с затишья. Эксперты отмечали некоторый спад активности рынка - пора отпусков и неопределенность в преддверии осени дали о себе знать. Ни июль, ни август не принесли на рынок недвижимости никаких значимых изменений, но начавшееся весной оживление и стабилизация ситуации на рынке подтвердились. С другой стороны, летнее затишье с небольшим, но резким скачком курса доллара в середине июля, послужило поводом рассуждать о «второй волне» кризиса и падении цен.
Сентябрь эксперты встретили рассуждениями о двух возможных путях развития рынка недвижимости: «стабилизации цен» или достижении «второго дна». Тем не менее, резкого падения не произошло, а напротив – практически все сегменты рынка показали положительный тренд.
К основным тенденциям рынка недвижимости можно отнести: восстановление спроса (ближе к концу третьего квартала проявился отложенный спрос. Очевидно, что часть покупателей считают, что дно достигнуто, и, как следствие, выходят на сделки. Хотя по-прежнему во всех сегментах рынка предложение значительно опережает спрос, особенно в высоком ценовом сегменте), стабилизацию цен (если в июле-августе легкая коррекция цен еще происходила, то в сентябре, в основном, цены остались без изменений), резкое сокращение размеров скидок и специальных предложений (большинство девелоперов дошли до «ценового минимума», ниже которого опускаться уже не считают возможным).
Офисная недвижимость – вакантные площади увеличиваются
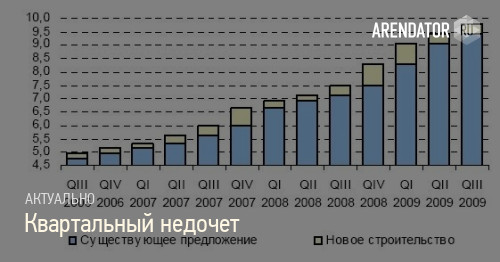
Кризис со всей очевидностью продемонстрировал, что рынок не испытывает дефицита офисов – пустующие помещения есть практически в каждом здании. В то же время уровень вакантных помещений в некоторых бизнес-центрах находится в пределах среднерыночного, а в других – существенно превышает его. Поэтому говорить о полном насыщении спроса рано – качественные объекты по доступной цене продолжают привлекать арендаторов и сегодня. Уровень вакантного предложения в сегменте качественных офисов продолжает расти, поскольку спрос по-прежнему остается низким и выходящие на рынок объекты остаются заполненными менее чем наполовину. По итогам трех кварталов 2009 года спрос увеличился более, чем на 300 000 (+22%) кв.м. В третьем квартале прирост предложения произошел за счет офисных центров класса В.
За третий квартал 2009 года на рынок офисной недвижимости Московского региона вышло порядка 250 тыс. кв. м. Из них на класс «А» пришлось 30% помещений, класс «В» составил 70%. Таким образом, совокупный объем предложения качественных офисных помещений во вновь построенных и реконструированных объектах класса «А» и «В» оценивается на уровне 9,75 млн. кв. м.
До конца 2009 года на рынок офисной недвижимости ожидается выход еще порядка 350-400 тыс. кв. м качественных офисов.
Спрос на аренду и покупку качественных офисных площадей по-прежнему существенно снижен в объеме и изменен по структуре относительно докризисных показателей.
С начала года лидером спроса на аренду помещений остается класс «В-»: в 3 кв. на него пришлось 38% заявок. На класс «С» в 3 кв. 2009 г. пришелся 31% заявок. Доля заявок на класс «А» в 3 кв. 2009 г. снизилась относительно прошлого года на 25% и составила 18%.
В структуре спроса на аренду офисных помещений по метражу наиболее популярными остаются самые маленькие блоки. В то же время, доля заявок на аренду самых больших блоков возросла с 13% в 3 кв. 2008 г. до 23%.
Лидером спроса на покупку офисов по классу зданий является класс «В-» - на него пришлось 67% всех заявок, спрос на класс «В+» практически не изменился, а доля заявок на покупку офисов класса «А» уменьшилась с 44 до 6%.
Структура спроса на покупку офисных помещений по метражу оказалась следующей: треть всех заявок пришлась на самые маленькие блоки (плюс 27 процентных пунктов относительно прошлогодней структуры, где лидером были самые большие блоки). Доля заявок на самые большие блоки снизилась с 37 до 27%.
В то же время, тенденция перехода заложенных объектов к банкам-кредиторам при невозможности девелоперов погасить долг либо реструктуризации кредита остается актуальной и по всей видимости будет иметь продолжение как минимум до конца текущего года - крупные банки будут продолжать консолидировать заложенные офисные активы. Так, Сбербанк, уже получивший за долги часть комплекса «Город столиц», заявил, что пока под его контроль перешло не более 5% заложенных объектов. С учетом того факта, что госбанки являются крупнейшими кредиторами строительного сектора, этот процесс только начинается, и уже к концу года ряд банков может стать ведущими игроками рынка коммерческой недвижимости. С учетом довольно большого объема как уже перешедших объектов, так и тех, что, безусловно, еще перейдут к банкам, дальнейшая стратегия реализация активов будет зависеть от складывающейся конъюнктуры, как рынка самой недвижимости, так и денежного рынка, а также от характеристик самих объектов.
Торговая недвижимость – качество на том же месте
В течение третьего квартала 2009 г. в Москве не было открыто ни одного профессионального торгового центра. Таким образом, предложение качественных торговых площадей осталось на прежнем уровне и на сегодняшний день составляет 4,4 млн. кв. м общей площади, из них - 2,3 млн. кв. м - торговая площадь. В целом, это нормальная ситуация для рынка торговой недвижимости, считают эксперты: третий квартал (включающий два летних месяца) традиционно характеризуется низкой активностью, а пик открытий новых объектов, как правило, приходится на четвертый квартал, когда девелоперы стараются завершить годовые планы и успеть к новогоднему буму продаж.
В региональных городах были открыты ряд крупных профессиональных торговых центров. Так, после многократного переноса сроков выхода на рынок в Омске состоялось техническое открытие торгово-развлекательного центра «МЕГА». По состоянию на начало октября функционирует магазин IKEA, в ближайшее время ожидается открытие гипермаркета Auchan. Торговая галерея, предположительно, также откроется в ближайшие месяцы. Необходимо подчеркнуть, что «МЕГА» стала первым профессиональным ТРЦ на рынке Омска - из целого ряда заявленных масштабных проектов суммарной общей площадью около 700 000 кв. м, реализация которых в настоящее время приостановлена.
В Краснодаре была открыта 3-я очередь (торговая галерея) ТРЦ «СБС Мегамолл». Таким образом, Краснодар на сегодняшний день является одним из лидирующих региональных городов по обеспеченности профессиональными торговыми площадями: около 400 кв. м на 1 000 жителей. Кроме того, в Краснодаре был открыт второй в России гипермаркет Carrefour (общая площадь - 14 500 кв. м), а в Ростове-на-Дону - DIY-гипермаркет Leroy Merlin (общая площадь - 16 700 кв. м).
В 3-м квартале у торговых операторов можно было наблюдать характерную для всего 2009 г. ситуацию, когда наиболее сильные игроки рынка (как российские, так и международные) заявляют о новых проектах и масштабных планах, а мелкие сети постепенно уходят с рынка.
В июле стало известно о том, что крупнейший мировой розничный оператор Wal Mart сделал предварительную оферту владельцу сети дискаунтеров «Копейка». Данный факт подтверждает проявившуюся ранее тенденцию: международные ритейлеры используют сложившуюся кризисную ситуацию для активной борьбы за долю российского рынка.
Сеть Auchan запускает новый проект: продуктовые гипермаркеты «Радуга» формата жесткого дискаунтера площадью 5 000 - 7 000 кв. м. Планируется, что первые гипермаркеты будут открыты в Пензе и Калуге.
ГК «Ташир» начала реализацию очередного проекта в розничной торговле - сеть магазинов товаров для детей Kids Garden, предлагающих полный ассортимент детских товаров. Первый магазин площадью 250 кв. м был открыт в июле в торговом центре «РИО» на Дмитровском шоссе, до конца 2009 г. планируется открытие еще 3 магазинов в торговых центрах девелопера.
Дистрибьютор европейских марок одежды, обуви и аксессуаров F.D.Lab объявил о решении развивать собственную сеть товаров для детей «Сказка» - первый магазин планируется к открытию в октябре на Тверской улице.
Если говорить о международных торговых операторах, пока не присутствующих в России, то активные планы по освоению российского рынка имеют немецкая сеть дискаунтеров Aldi (в настоящее время проводит регистрацию товарных знаков в России), а также американская группа Collective Brands, планирующая в партнерстве с M.H. Alshaya Company развивать в России сеть обувных дискаунтеров Payless ShoeSource.
В августе стало известно о прекращении переговоров британской сети игрушек Hamleys с компанией F.D.Lab, в партнерстве с которой сеть планировала открыть свой первый флагманский магазин на Тверской улице в сентябре 2009 г. (площадь магазина - 1 750 кв. м). Однако по заявлениям представителей Hamleys, сеть не отказывается от своих планов по вхождению на российский рынок и в настоящее время продолжает поиск партнеров и подходящего помещения.
Если говорить о потерях рынка торговой недвижимости, то стоит отметить, что в 3-м квартале произошел технический дефолт ООО «Вестер-Финанс» (входит в группу «Вестер», управляющую одноименной сетью гипермаркетов). Продолжились и банкротства ритейлеров: в июле началась процедура банкротства сети супермаркетов «Самохвал», а в конце сентября ООО «Букбери», управлявшее одноименной сетью книжных магазинов, было признано банкротом. Компания Carrefour же недавно приняла решение уйти с российского рынка.
В 3-м квартале 2009 г. можно было наблюдать замедление падения ставок аренды как на помещения в торговых центрах, так и на объекты формата street retail. Более того, ставки предложения на помещения на торговых улицах демонстрируют рост.
С учетом наметившегося снижения доли вакантных площадей в качестве причины можно назвать желание собственников помещений на фоне усиления деловой активности после традиционного летнего спада, а также частых заявлений ряда участников рынка о прохождении т.н. «дна» кризиса сдать торговые площади по более высоким ставкам.
Гостиничная недвижимость – замедляет темпы
В третьем квартале 2009 г. ситуация на рынке гостиничной недвижимости не претерпела существенных изменений. Так же как и в конце 2008 - начале 2009 гг., отмечается низкий уровень спроса, снижение показателей гостиничной деятельности, замедленный темп роста предложения, перенос сроков ввода объектов.
За анализируемый период в Москве было введено 2 гостиницы на 270 номеров:
• В августе состоялось открытие 4-ого отеля Российской сети Maxima hotels – «Максима Панорама» у метро Автозаводская, рассчитанного на 123 номера;
• В сентябре в районе м. Павелецкая была открыта первая в Москве гостиница на 147 номеров под брендом Ibis международного оператора Accor (Помимо Москвы отели сети были также открыты в Омске и Казани);
Всего с начала года номерной фонд столицы увеличился на 720 номеров (20% от запланированных к вводу в 2009 г. )
Таким образом, на конец третьего квартала совокупный объем предложения составляет порядка 35 000 номеров, однако к качественному предложению, соответствующему мировым стандартам можно отнести менее половины. Около 6 800 номеров (19% всего номерного фонда) находятся под управлением международных операторов.
На сегодняшний день в Москве на стадии активного строительства находится порядка 5 000 номеров, еще около 30 000 номеров заявлены к реализации (то есть 100% существующего номерного фонда).
Под влиянием кризиса все «бумажные» проекты были отложены на неопределенный срок, также были приостановлены отдельные проекты на более высоких стадиях реализации.
В третьем квартале текущего года стало известно о переносе сроков открытия следующих гостиниц на 2010 г:
• Renaissance Moscow Monarch Center в составе МФК на Ленинградском проспекте (366 номеров);
• Marriott Courtyard в МФК Vivaldi Plaza (170 номеров);
• Royal Radisson Hotel в здании гостиницы Украина (550 номеров);
В третьем квартале 2009 г. спрос на размещение в московских гостиницах оставался на низком уровне. В нижнем и среднем сегментах загрузка уменьшилась на 30 и 32 п.п. по сравнению с аналогичным периодом 2008 г., составив 50 и 45% соответственно, заполняемость отелей верхнего сегмента снизилась на 7,5 п.п. и составила 63%.
Наименьшим спросом в анализируемом периоде пользовались гостиницы среднего сегмента, что объясняется снижением турпотока индивидуальных туристов, являющихся основными клиентами отелей данного сегмента. Кроме того, высокие цены, приводят к выбору потенциальным клиентом более бюджетных средств размещения.
Принимая во внимание динамику показателя в анализируемом квартале, можно надеяться, что в дальнейшем темпы его падения замедлятся.
Складская недвижимость – класс А в приоритете
В начале 3 квартала 2009 года на рынке складской недвижимости Московского региона наблюдался рост объема сделок по аренде складских помещений класса А. Наибольшее количество сделок, которые были закрыты в течение первых трех кварталов 2009 года, было зафиксировано именно в 3 квартале 2009 года.
Общий объём рынка качественных складских площадей на конец 3 квартала 2009 года составил 3,1 млн.кв.м. С начала 2009 года на рынок было введено примерно 567,000 кв.м нового предложения, при том, что на начало года ожидался меньший объем нового
предложения. К концу 2009 года новое предложение по складскому сегменту класса А составит около 170,000 – 200,000 кв.м.
В первом полугодии 2009 г. на рынке новых складских помещений наблюдалась слабая активность со стороны арендаторов. Тем не менее, в начале 3 квартала 2009 года, спрос на аренду складских площадей вырос. Таким образом, общий объём сделок, заключенных в премиальном сегменте складской недвижимости, за первые 9 месяцев 2009 года составил более 263,000 кв.м.
Доля свободных площадей на конец 3 квартала 2009 года составляет 16,9%, по сравнению с уровнем, зафиксированным на конец первого полугодия – 15,6%. Таким образом, с конца первого полугодия 2009 доля вакантных площадей увеличилась на 1,3 %, по сравнению с предыдущими периодами, когда этот показатель рос стремительно.
В 3 квартале 2009 года запрашиваемые ставки аренды находились на уровне $80 - 100 / кв.м/ год – колебания ставок аренды обусловлены особенностями того или иного проекта.
Отсутствие потенциальных арендаторов, а также более жесткая конкуренция на рынке складских площадей вынуждает девелоперов становиться более агрессивными. В погоне за арендаторами девелоперы соглашаются на более гибкие условия по договорам аренды.
Таким образом, в текущих рыночных условиях разница между первоначально запрашиваемыми и достигнутыми ставками аренды может оказаться значительной. В начале 3 квартала 2009 года на рынке складской недвижимости Московского региона наблюдался рост объема сделок по аренде складских помещений класса А.
Прогнозы и ожидания
Третий квартал 2009 года показал положительный тренд, а опасения «второй волны» ценового падения не оправдались.
Повышение спроса и увеличение бюджетов свидетельствуют об определенности, возникшей у клиентов и их желании совершать сделки. Конечно, клиенты стали намного более разборчивыми и требовательными. Изменилось и отношение владельцев и девелоперов к покупателям. Теперь именно клиент стал тем «центром», вокруг которого «кружится» вселенная. И каждый из игроков рынка недвижимости это прекрасно осознает.
До конца 2009 г. рынок качественных офисов может пополнится еще на 350-400 тыс. кв. м. Таким образом, вопреки негативным прогнозам, совокупный объем введенных в текущем году помещений может составить порядка 2 млн. кв. м.
Серьезных предпосылок к активному оживлению рынка офисной недвижимости пока нет, по всей видимости, стагнация и незначительное падение продолжится до конца 2009 г., ставки аренды и цены продажи могут снизится еще на 5-10%. В то же время, рынок офисов уже достиг своеобразных критических минимумов, что позволяет ожидать некоторый рост спроса на аренду помещений и рост количества сделок по покупке офисных активов.
В краткосрочной перспективе (до конца 2009 г.) существенных изменений на рынке не предвидится. Возможен постепенный рост заполняемости отелей и, как следствие, снижение темпов падения RevPar.
В 2010 г. ожидается реализация многих знаковых проектов (Radisson Royal Hotel, Renaissance Moscow Monarch Center, Lotte Hotel и другие). Однако можно с уверенностью утверждать, что гостиничный «бум», ожидавшийся уже несколько лет, не состоится ранее 2011 - 2012 гг.
Таким образом, в долгосрочной перспективе рост деловой активности повлечет увеличение загрузки гостиниц, что в совокупности с дефицитом качественного предложения будет способствовать повышению цен. Если девелоперы продолжат практику по «придержанию» проектов до лучших времен, то можно ожидать, что цены вернутся на докризисный уровень.
Крупные международные операторы продолжают вести агрессивную политику по завоеванию российского гостиничного рынка.
Так Marriott планирует открыть 6 отелей в России в ближайшие 3 года (два из них в Москве, по одному в Санкт-Петербурге, Иркутске, Казани и Краснодаре);
Гостиничная корпорация Hilton будет управлять отелем в Самаре под брендом Garden Inn;
Intercontinental Hotel Group также расширяет свое присутствие в России. Компания планирует вывести на российский рынок новый бренд класса люкс - Indigo, открыв отель на 120 номеров в Санкт-Петербурге. Стоит напомнить, что в следующем году ожидается открытие двух отелей сети в Москве, четырех в Санкт-Петербурге и одного в Новосибирске.
По сравнению с другими регионами России, Московская область остаётся самой привлекательной для развития складского сегмента. Однако, по нашим экспертов, в условиях текущей экономической ситуации проекты спекулятивного девелопмента в складском сегменте не будут развиваться, по крайней мере, до тех пор пока ставки аренды не достигнут $120 /кв.м / год. Именно такой уровень ставок необходим для успешного развития спекулятивных схем. По сравнению с рынками Европы, развитие девелоперских проектов на рынке складской недвижимости Московской области предполагает большое количество рисков. К числу рисков подобного рода относятся поиск источников финансирования/ рефинансирования проектов, риски, связанные с невыполнением арендаторами условий договоров аренды, а также отказ от продления договоров аренды. Однако, с появлением первых признаков восстановления экономики, на рынке появятся новые проекты, а некоторые «замороженные проекты» вновь получат свое развитие.
Анастасия Кременчук При подготовке материала были использованы обзоры Knight Frank, CB Richard Ellis, Colliers International, Blackwood, MAYFAIR Properties
Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 (495) 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?