В I квартале 2017 г. в Москве было введено в эксплуатацию всего 21 143 кв. м офисных площадей – почти в три раза меньше, чем в IV квартале прошлого года. Несмотря на то что сегодня большой объем бизнес-центров класса А характеризуется высокой степенью готовности, сроки получения разрешительной документации откладываются на более поздние периоды - существенная часть объектов, заявленных к вводу на этот период, перенесена на середину 2017 г. В I квартале завершилась качественная реконструкция нескольких корпусов проекта «Большевик», общая площадь которых составила порядка 14 143 кв. м, а также был введен в эксплуатацию бизнес-центр площадью 7 000 кв. м на территории Новомосковского округа, следует из отчета международной консалтинговой компании Colliers International.
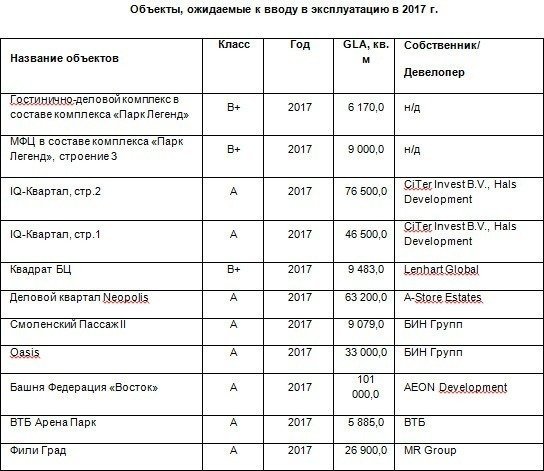
Всего до конца 2017 г. к вводу в эксплуатацию заявлено порядка 450 000 кв. м качественных офисных площадей, из которых почти 90% относится к классу А. Несмотря на то что темпы ввода новых объектов остаются сдержанными, объем ввода в этом году превысит показатели 2016 г. В этом году будет постепенно преодолеваться нижняя точка активности, а более заметное наращивание темпов строительства начнется только в 2018 г.
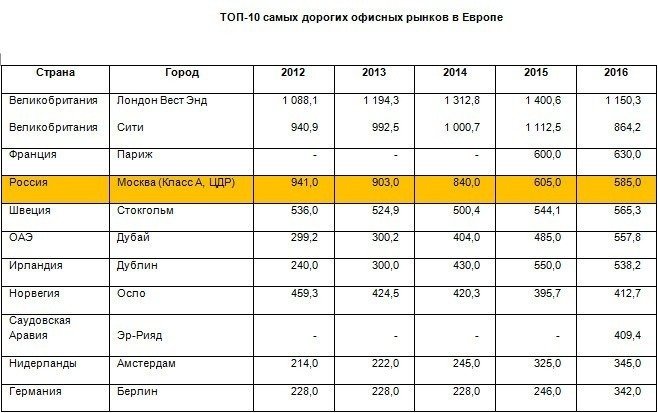
В I квартале наблюдалось локальное изменение ставок аренды, номинированных в рублях, при этом в целом по рынку приведенные к долларам США значения ставок не изменились относительно IV квартала 2016 г. В Центральном деловом районе приведенные ставки аренды на офисы класса А составили $565 кв. м/год, на класс В+ - $352 кв. м/год. По прогнозам Colliers, в течение 2017 г. запрашиваемые ставки сохранятся на текущем уровне либо незначительно увеличатся. В дальнейшем собственники начнут тестировать рынок на готовность принятия более высоких ставок. Следует отметить, что Москва по итогам 2016 г. находится на третьем месте по уровню ставок аренды на офисы в Европе, уступая только Лондону и Парижу по данному показателю.
Учитывая осторожное оживление на рынке, доля свободных площадей будет плавно снижаться. Однако сейчас на рынке по-прежнему присутствует существенный объем «системной вакантности». Объем свободного предложения в зданиях с сохраняющимся низким уровнем заполняемости на протяжении 3-4 лет насчитывает как минимум 260 тыс. кв. м, что составляет 13% от общего объема свободного предложения на рынке. Мы не ожидаем существенного изменения данного тренда в особенности на фоне существующего объема качественного свободного предложения. При этом нельзя не отметить, что несколько крупных закрытых сделок по поглощению офисных площадей в 2016 г. снизили уровень «системной вакантности» как в целом по рынку, так и в тех объектах, где из-за негибкости коммерческой политики собственника площади пустовали долгое время. К примерам таких реализованных объектов можно отнести комплексы «Башня Евразия» и «Президент Плаза».
Несмотря на то что динамика ввода новых офисных площадей существенно снизилась, все же в 2017 г. ожидается рост показателя ввода нового строительства относительно 2016 г. Однако выбор числа опций с выгодным соотношением цена-качество будет по прежнему ограниченным, т.к. строящиеся объекты на сегодняшний день уже частично реализованы. Основная часть неликвидных объектов будет оставаться низко востребованной в силу объективных факторов.

Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 (495) 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?