Складской сегмент становится привлекательнее для девелоперов и инвесторов — подобная точка зрения озвучивается экспертами все чаще. Так это или нет, мы решили спросить у Петра Гавырина, основателя группы "А Плюс Девелопмент" — компании, в прошлом году совершившую самую крупную сделку в истории российского рынка. Заодно мы решили побеседовать о перспективах формата light industrial, архитектурной эстетике новых проектов и явлениях, которые, возможно, уже скоро перерастут в тренды.
Как сложился 2017 год для вашей компании и чего ожидаете от 2018 года?
Ощущения противоречивые: результаты хорошие, но хотелось бы большего. Компания продолжила демонстрировать положительную динамику: прирост по объему бизнеса соответствует примерно 30%. Несколько неожиданным оказалось то, что мы ожидали восстановления рынка в начале 2017 года, но, по сути, какие-то нотки позитива прозвучали только осенью. Это то, что я отношу к негативу. В целом задача на 2018 год (с учетом позитива, который сформировался в 2017 году) — продолжить рост на уровне 30−40%, выйти на объем активных проектов 450−500 тыс. кв. м в стадии строительства. Для этого нам нужен регулярный pipeline под 700−800 тыс. кв. м.
В прошлом году самая крупная сделка была совершена с участием вашей компании. В 2018 году "А Плюс Девелопмент" удивит еще каким-нибудь рекордом?
Мы были ньюсмейкерами, так как сделка была крупнейшей за всю историю рынка. Не думаю, что рынок находится в той стадии, чтобы ежегодно обновлять этот рекорд. Я не вижу клиента, который бы строил проект подобного масштаба. Считаю, наш рекорд продержится три года минимум. В дополнение скажу, что мы видим большое количество сделок в регионах, но их единичный размер не будет рекордным, то есть средняя сделка будет меньше за счет экспансии в регионы, но в любом случае стотысячники будут.
У региональных складских рынков есть шанс подобраться к уровню Москвы? В перспективе ближайших семи−десяти лет…
Конечно, нет. Основной рынок формирует Москва, более того, на втором месте находится совсем не Санкт-Петербург. Второй эшелон сейчас — это, возможно, Екатеринбург, Новосибирск, Ростов-на-Дону. То есть те регионы, где активно начинает развиваться федеральный ритейл. Санкт-Петербург, с точки зрения ритейла, представляется очень конкурентным рынком, вся соответствующая инфраструктура здесь создана, потому мы не ожидаем большого спроса в Северной столице. Город будет номером четыре или пять по объему генерируемого спроса.
"А Плюс Девелопмент" относительно недавно вышла на московский рынок, стоит ли в 2018 году ожидать от компании очередных дебютов?
Москва — наш приоритет. Но, как я уже говорил, мы видим большой спрос на Екатеринбург, Ростов-на-Дону и Новосибирск, и там уже либо присутствуем, либо готовимся заявить новые проекты.
В развитии складского рынка Россия пытается догнать Запад или идет своим особенным путем?
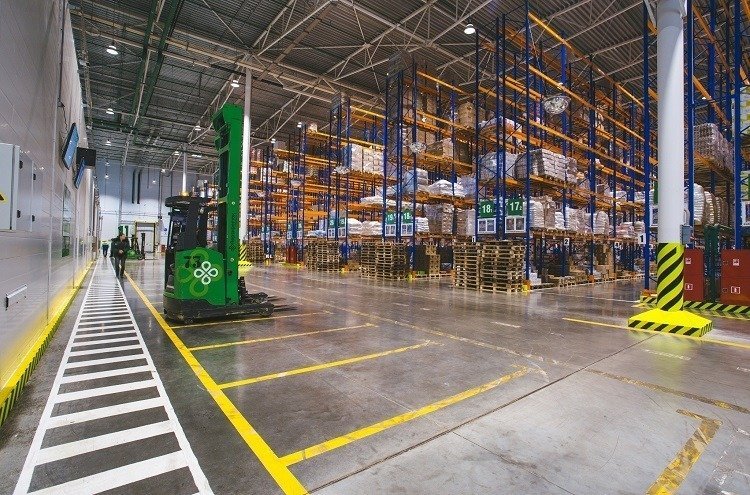
Мы идем за клиентом, а он уже сам формирует техническое задание на объект, который хочет получить. Если говорить про технологию строительства, используемые материалы и так далее, то уже давно догнали Европу, и сейчас качество объектов в России на одном уровне с европейскими.
За последние два−три года изменился ли портрет клиента?
Рынок всегда представлял собой качели. В один момент девелоперы диктуют условия, в другой — арендаторы. Сейчас мы находимся в цикле, когда условия диктует клиент в силу того, что спрос упал очень сильно, а количество игроков сохранилось. Клиент стал более требовательным с точки зрения рисков, в первую очередь предъявляются требования к опыту девелопера. Уровень цен у всех примерно одинаков, и все ориентируются на качество и репутацию. Но я думаю, что ближайшие два года станут временем поиска баланса.
Какие тренды получат развитие в 2018 году?
С учетом того, что доступнее стал капитал в этом сегменте, мы снова увидим больше предложения в спекулятивном строительстве (в первую очередь в регионах). Увеличится доля BTS в регионах за счет экспансии федеральных ритейлеров.
Многие эксперты говорят, что в 2018 году для инвесторов складской сегмент будет гораздо более привлекательным, чем прежде. Согласитесь с этим?
Эту точку зрения не совсем разделяю: все-таки есть сегменты привлекательнее. Скорее всего, соглашусь с тем, что интерес к складскому сектору вырастет. Во-первых, сам объем капитала становится больше. Во-вторых, требования инвесторов по доходности становятся ниже. Это два ключевых фактора, которые влияют на интерес инвесторов в нашем сегменте.
Если правильно понимаю, то ваша компания ориентируется больше на формат BTS, а какая ситуация наблюдается в масштабах всего рынка?
Да, это изначально была наша осознанная позиция. Компания не была готова нести коммерческие риски. BTS — достаточно сложный продукт, но ориентация на этот формат, как я уже сказал, была изначально, мы довольно успешно эксплуатируем данную бизнес-модель. Если смотреть по всему рынку, то после 2014 года уровень спекулятивных площадей был высоким, поэтому BTS стал самым активным форматом и, на мой взгляд, занимал до 80% рынка. Сейчас капитала становится больше, он становится более склонным к риску, поэтому объем BTS потихоньку уменьшается. Если рынок стабилизируется, то норма, к которой мы придем, составит 60% на 40% или 50% на 50%.

Как считают специалисты, при сохранении сегодняшних темпов развития ритейла крайне актуальными станут склады в черте города...
Все хотят быть ближе к клиенту и выигрывать в скорости доставки. Проблема в другом: невозможно выстроить продукт с учетом ожиданий арендатора по ставкам аренды. Как только заходишь в черту города, стоимость продукта возрастает, административные барьеры множатся, и девелоперам эта история становится уже не так интересна. Очевидно, что все привыкли работать на окраинах, строить проекты помасштабнее и получать как можно больший средний объем сделки, тем самым получая некую точку равновесия спроса и предложения.
Спрос на внутригородские объекты есть, но, к сожалению, ожидать, что будет сформировано какое-то системное предложение и появится прозрачный рынок такого продукта, не стоит. Я думаю, это не текущая перспектива и не продукт федеральных девелоперов. Это будет формироваться за счет единичных сделок, когда у инвестора, например, есть единичный актив, который нельзя монетизировать через другие сегменты коммерческой недвижимости, либо жилье. Тогда он просто вынужден будет обратиться к складскому сектору. Мне кажется, это основной сценарий. Тем не менее спрос на такой продукт со стороны ритейла будет.
Давайте поговорим о перспективах light industrial в России.
Light industrial — это то, с чего мы начинали, компания изначально была индустриальным девелопером. Скажем так, мы одни из немногих, кто очень хорошо понимает этот сегмент. Есть, наверное, проблема в двух направлениях.
Первое: коммерческие риски. К сожалению, поток AAA-клиентов в industrial уже иссяк, то есть все известные производители уже здесь: находятся на своих площадях, либо на арендованных. А дальше начинается уже вторая−третья волна, и клиенты, которые менее интересны из-за их репутации или финансовой надежности.
Второе. Рынок капитала опять же. С учетом ставок кредитования и той доходности, которую хочет получить инвестор, индустриальный сегмент становится сложным для прогнозирования, и ты не можешь получить стабильный и легко определяемый доход в горизонте 15−20 лет.
В целом интерес к light industrial растет, потому что себестоимость, если мы говорим про производство в России, достаточно низкая. Тут наша страна может конкурировать даже с Китаем. Это такой очевидный драйвер локализации производства. Также влияет активное развитие сельского хозяйства, которое в том числе тянет за собой переработку сельхозпродукции.
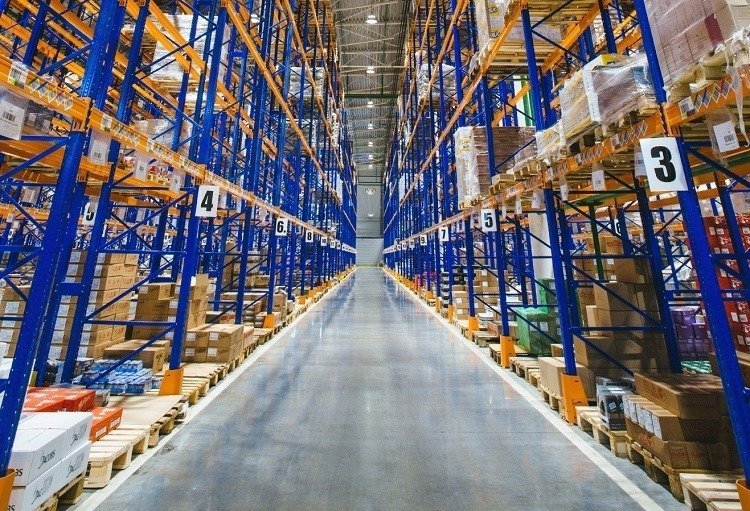
Насколько автоматизированные склады востребованы российским рынком и актуальны для него?
Основной драйвер рынка торговли — это онлайн-ритейл. Те компании, которые мыслят горизонтом в пять−семь лет и тем более в формате e-com, выбирают путь к автоматизации. Мы видим, что доля автоматизированных складов (хотя бы в каких-то элементах) и количество соответствующих растет. Не на порядки, конечно, но удвоение-утроение фиксируется ежегодно.
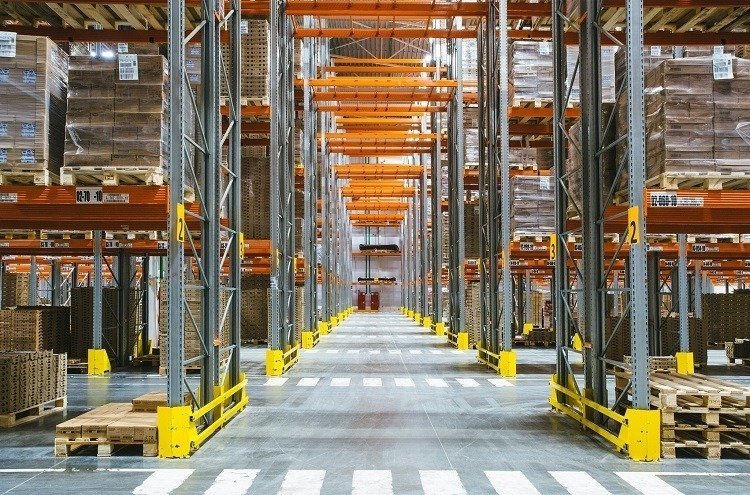
Элементы автоматизации мы видим практически в каждом проекте. Полностью автоматизированные объекты в России мы не увидим, наверное, в течение ближайших пяти−семи лет, потому что есть предел эффективности автоматизации. Кроме того, в России, как я уже говорил, низкая себестоимость труда, и все компании хотят этим воспользоваться. Приходится соблюдать баланс в нынешних условиях: ты хочешь получить выгоду от себестоимости ручного труда, а с другой стороны, хочется какой-то автоматизации, которая позволит, например, увеличить скорость обработки заказов. Люди здесь находят компромиссы по-разному.
Чуть чаще стали возникать случаи, когда заказчик просит сделать здание не только практичное, но и интересное с точки зрения архитектуры. Как считаете, выльется ли это в тренд?
Было много клиентов, которые всегда хотели выделиться архитектурно. Нам этот тренд импонирует. Нам не хочется, чтобы индустриальный рынок был безликим и однотипным. Стоит отметить, что раньше склад — это было что-то, отдельное от офисов, а складской персонал не очень требовательным. Сейчас наблюдается тренд на совмещение в рамках одного проекта складского персонала, офисного, логистического. Естественно, они уже хотят получить объект другого качества. Это здорово. Можно сказать, что современный складской рынок не только про нагрузку на полы и про шаг колонн, но и про архитектуру и эстетику.
Беседу вел Дмитрий Бахтин
Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 (495) 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?