Журнал SCRussia подводит итоги года в коммерческой недвижимости. Издание старается смотреть не только на то, что происходит в торговых центрах, но отслеживать тренды, интересные явления и события в разных направлениях, так как торговые объекты всё чаще выступают миксом всего, что нужно потребителю, а не только лишь площадкой для «классических» магазинов.
Торговая недвижимость привлекает инвестиции
В 2019 году объём инвестиций в недвижимость России, по предварительным оценкам CBRE, достигнет 250 млрд рублей, что в 1,4 раза превысит показатели прошлого года. При этом треть транзакций (30%) ожидается в торговом сегменте — 80 млрд рублей. И если в западных странах торговая недвижимость в структуре инвестиций сместилась на второе или даже третье место, то в России третий год подряд уверенно держится в лидерах. Для сравнения, на офисный сегмент в текущем году пришлось 25% от общего объёма инвестиций, складской — 17%.
Главный тренд в девелопменте — развитие мультиформатных проектов, а именно всё более частое появление ТЦ и инфраструктурного ритейла в составе МФК и составе ТПУ. В текущем году, по данным Colliers International, доля площадей торговых объектов, совмещённых с другими функциями, в составе развлекательного парка выросла до 35%, торговых объектов в МФК — до 15%, аутлетов — до 10%, в составе ТПУ — до 3%.
На московском рынке в этом году ещё ярче обозначилась поляризация объектов, замеченная и ранее. Если «топовые» торговые центры с наилучшим управлением и выгодной локацией продолжают наращивать обороты, то в устаревших проектах, расположенных на магистралях без прямого доступа из метро, трафик посетителей и обороты падают. Особенно страдают проекты, где якорные арендаторы занимают большие площади и ещё не успели переформатироваться в сторону более актуальных форматов. К примеру, речь о падении интереса к гипермаркетам, которые не приносят столько трафика, как раньше.
В текущем году московский рынок торговой недвижимости продемонстрировал положительную динамику по открытиям. По данным компании «Магазин магазинов», за январь —ноябрь открылось семь торговых центров совокупной площадью 195 000 кв. м, что уже превышает объёмы ввода двух предыдущих лет. При открытии до конца года первой очереди «The Outlet Новая Рига» (GLA 19 600 кв. м) и ТРЦ «Гравитация» (GLA 18 500 кв. м) показатели по объёму ввода будут выше. Ожидавшееся открытие «Острова мечты» (GLA 70 000 кв. м) состоится в конце февраля 2020 года. В компании CBRE прогнозируют по итогам 2019 года объём ввода торговых площадей на уровне 286 000 кв. м (10 объектов с торговой составляющей), что на 53% превышает показатель 2018 года (186 900 кв. м). Между тем, в 2020 году ожидается снижение объёмов ввода до 250 тыс. кв. м, а также сокращение средней площади новых объектов с 28 600 кв. м в 2019 году до 14 500 кв. м в следующем году.
Строящиеся объекты — это либо районные ТЦ (площадью менее 15 тыс. кв. м), либо торговые объекты, расположенные в составе или вблизи жилых комплексов и ТПУ. Наличие готового трафика обеспечит спрос на помещения со стороны торговых операторов, что позволит удержать средний уровень вакансии на уровне 6%, с которым московский рынок подходит к концу 2019 года. Арендные ставки в 2020 году увеличатся на 2–4%, ожидают аналитики. Средневзвешенная премиальная ставка (первый этаж, оператор категории «одежда/обувь») в «топовых» ТЦ сейчас составляет 256 тыс. руб./год, в других качественных ТЦ с высокими показателями посещаемости и конверсии — 85 тыс. руб./год, сообщают в CBRE.
В регионах ожидается ввод нескольких крупных и знаковых проектов. Прогнозируемый CBRE объём ввода торговых объектов по итогам 2019 года составит 374 тыс. кв. м, что в 1,8 раза превысит прошлогодний показатель. Из них 40% расположены на Дальнем Востоке — во Владивостоке, Уссурийске, Хабаровске, Южно-Сахалинске. В этих локациях наблюдается низкий уровень насыщенности торговыми объектами и при этом отмечается высокий уровень благосостояния местных жителей. В 2020 году в регионах планируется ввести 630 тыс. кв. м торговых площадей. При этом 340 тыс. кв. м с заявленным вводом в 2019–2021 годах расположены в Приволжском федеральном округе — Казани, Перми, Кирове, Самаре и Нижнекамске. В Colliers International отмечают, что средняя площадь планируемых к открытию объектов составляет 33 600 кв. м, что на 85% больше, чем в 2018 году, и связывают это с готовностью девелоперов открывать крупноформатные торговые центры в городах с численностью населения до 1 млн человек, где наблюдается дефицит торговых объектов регионального формата. Подробный аналитический материал, посвящённый развитию рынка торговой недвижимости в регионах России, читайте в октябрьском номере SCRussia.
Стрит-ритейл добавил свежести
Следуя за своим «большим братом» — гипермаркетами, продуктовые магазины в стрит-ритейле тоже решили «отформатироваться». «Пятёрочка», например, в третьем квартале запустила в Москве первый магазин с новой концепцией, предполагающей увеличенную площадь под размещение свежих овощей и фруктов, готовой продукции, наличие пекарни и зоны кафе. Чуть раньше сеть «Дикси» открыла магазин в новом формате с пекарней и отдельной зоной для овощей, фруктов, молочных продуктов и зоной для промоакций. «ВкусВилл» тоже запланировал магазины нового формата, в которых будут открыты кафе, а размер торгового зала вырастет до 400–500 кв. м.
Всё чаще в формате стрит-ритейла появляются моноконцепции, посвящённые определённому направлению в кухне: морепродукты (рыба, краб, устрицы), мясо (гриль-бары, рёберные). Кроме того, взят курс на здоровое питание — экологичные и фермерские продукты. К примеру, сеть «ВкусВилл» открыла 16 точек в пределах Садового кольца, появились сети вегетарианских и веганских кафе.
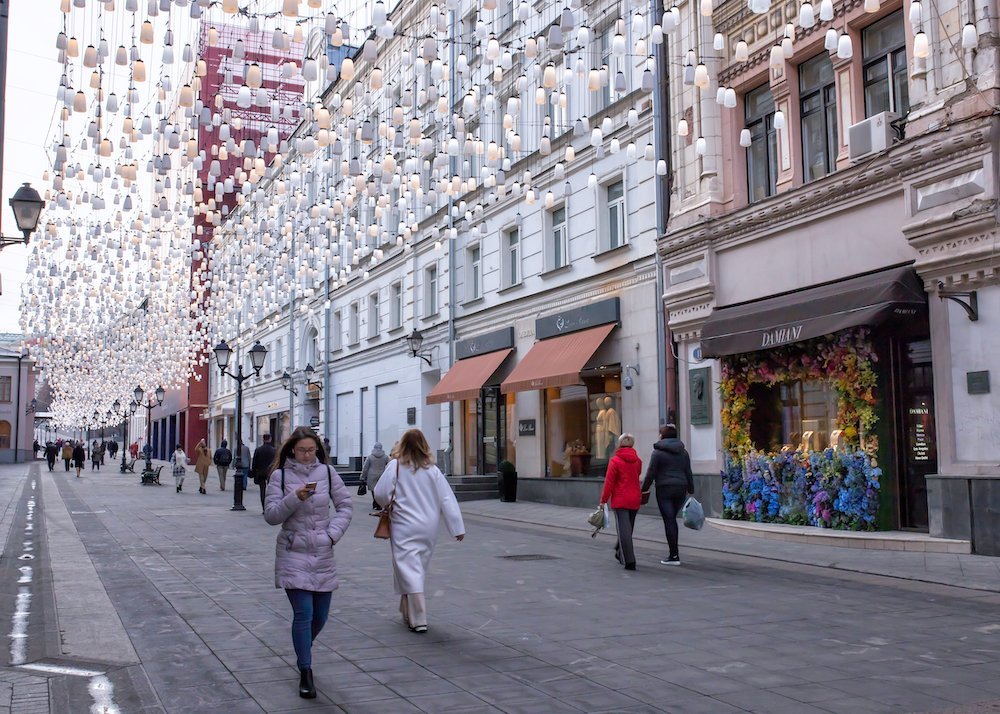
Для стрит-ритейла 2019-й год, как считают в компании Colliers International, сложился удачно. Уровень пустующих помещений на 90 центральных улицах Москвы в начале второго полугодия 2019 года составил в среднем 6,3% (годом ранее 4,8%, в 2017 году — 7,5%, в 2016 году — 11,0%). Активная ротация ритейлеров в 2019 году наблюдалась на Арбате (6% площадей), Тверской (5%), Пятницкой (4%) и Петровке (4%). «По итогам 2019 года мы наблюдаем увеличение вакансии на улицах Москвы, это связано со сменой арендаторов на ключевых улицах на более сильные и уверенные концепции. Ритейлеры становятся более клиентоориентированными и адаптируются под основные тенденции рынка. Активное развитие различных форматов даёт предпосылки для плавного заполнения пустующих площадей и стабилизации арендных ставок», — отмечают в компании.
Драйвером для дальнейшего развития стрит-ритейла в Москве станут набережные, которые обещают привести в порядок в ближайшие годы. Благоустроенные набережные с акцентом на пешеходные зоны, парки, общественные пространства будут интересны общепиту, концептуальным fashion- и спортивным магазинам, шоу-румам.

Складов пока не хватает
Деловая активность на складском рынке Московского региона в 2019 году сохранилась на высоком уровне. Для тех отраслей, которые формируют до 70% спроса в этом сегменте, год выдался стабильным, и компании смогли продолжить развитие своего бизнеса. К примеру, крупные розничные сети и онлайн-торговля, как ожидается, станут основными источниками спроса на склады в региональных городах. Более того, чтобы покрыть спрос, понадобится в ближайшие три года построить 1,5 млн кв. м складских площадей.
Спекулятивное строительство в текущем году не смогло отыграть свои позиции: доля складов build-to-suit продолжила увеличиваться. По данным CBRE, 73% зданий, введённых в эксплуатацию в 2019 году, строились «под клиентов», по договорам, подписанным в предыдущем году. Ещё любопытная деталь: в 2019 году в ответ на спрос девелоперы запустили новые проекты в черте города. В CBRE полагают, что в течение следующих трёх лет на рынок «городских складов» в Москве может выйти до 500 тыс. кв. м новых площадей. Основными потребителями складов в городе выступают онлайн-ритейлеры и обслуживающие их логистические операторы.
В компании отметили, что рост ставок аренды стал главным трендом 2019 года на рынке складской недвижимости. Всё дело в том, что темпы роста оказались максимальными за последние шесть лет. С конца 2018 года базовая арендная ставка выросла на 11%. Всему виной, конечно же, нехватка свободных площадей в Московском регионе. В настоящий момент вакансия находится на уровне 4,5%. «Сделок в полтора раза больше, чем новых площадей. Рынок складской недвижимости продолжает движение в сторону форвардной модели отношений. Объёмы строительства существенно отстают от показателей спроса», — уверяют в CBRE и добавляют, что в следующем году показатель спроса будет сохраняться на текущем уровне в 1,2–1,4 млн кв. м, но сделок по предварительным договорам станет больше, а аренда и покупка готовых площадей в основном будет относиться ко вторичном рынку.
В компании Knight Frank говорят, что вакансия и того меньше: по их данным, в третьем квартале в Московском регионе свободными оставалось только 2,8% площадей. На фоне снижения вакансии на рынке складской недвижимости средняя запрашиваемая ставка выросла до 3 750 руб./кв. м/год без учёта НДС, операционных расходов и коммунальных платежей. Аналитики прогнозируют стабилизацию показателя вакансии на уровне 3%, так как на рынке по-прежнему будут присутствовать свободные блоки в готовых складских комплексах.
Среди крупнейших объектов из числа введённых в эксплуатацию в третьем квартале 2019 года игроки рынка коммерческой недвижимости называют здание площадью 70 тыс. кв. м в «PNK Парк Валищево», построенное специально для сети гипермаркетов «Лента», а также дистрибуторский центр ИКЕА в Солнечногорском районе площадью 90 тыс. кв. м. Кроме этого, примечательно введение в эксплуатацию складского здания логистического парка «Высота» в Екатеринбурге (более 25 тыс. кв. м) и новой очереди в логопарке «Сигма» в Уфе (17 тыс. кв. м).

Офисов тоже маловато
Среди главных трендов рынка офисной недвижимости эксперты называют низкий объём ввода новых площадей на фоне стабильного спроса. В результате вакансия снизилась до десятилетнего минимума. А некоторые девелоперские компании, которые решили переделать свои проекты в апартаменты, возможно, жалеют о таком решении.
По данным Colliers International, спрос демонстрирует положительную динамику и сохраняется на стабильно высоком уровне уже в течение трёх лет. В ликвидных локациях крупные компании активно рассматривают и подписывают договоры аренды ещё до окончания строительства. Лидерами по объёму сделок остаются банковский сектор, а также компании, предоставляющие профессиональные услуги, производственные и IT-компании. Вакансия в офисах класса А составляет 9,4% (406 тыс. кв. м), сократившись с начала года на 2,9 п. п. В офисах класса В+/- доля вакантных площадей с начала года снизилась на 2,1 п. п., до 5,6% (790 тыс. кв. м). Оба значения являются минимальными с 2008 года. Средневзвешенная запрашиваемая ставка аренды в офисах класса А составляет 25,7 тыс. руб./кв. м/год. В офисах класса В+/- 14,3 тыс. руб./кв. м/год.
Новые офисные объекты выходят на рынок уже полностью или частично заполненными, активно используется формат build-to-suit. Такая конъюнктура поспособствовала смещению рынка на сторону арендодателя после почти четырёх лет пребывания на стороне арендатора. Но тем не менее, новое строительство есть. По данным CBRE, объём нового предложения по итогам 2019 года достигнет 430 тыс. кв. м. Такое значение сопоставимо с объёмом ввода в 2017 году (408 тыс. кв. м) и в три раза превышает показатель 2018 года. В 2019 году, исходя из заявленных до конца года проектов, будет введено в эксплуатацию 25 бизнес-центров, половина из них расположена между ТТК и МКАД. Но, скорее всего, часть открытий перенесётся на 2020 год. В следующем году 70% объёма нового предложения появится в этой же локации. Согласно заявленным планам девелоперов, объём введённых в эксплуатацию площадей в 2020 году достигнет 530 тыс. кв. м. Центрами сосредоточения девелоперской активности остаётся ММДЦ «Москва-Сити» и ближайшие к нему территории, район Белорусского вокзала, Ленинградского проспекта и Сколково. Эксперты прогнозируют, что тренд на застройку офисами территорий за пределами ТТК сохранится в ближайшие пять лет. География нового предложения во многом будет определяться местом реализации проектов ТПУ и МФК, которые преимущественно будут локализованы на территории бывших промзон.
Текст: Яна Володина

Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 (495) 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?