Общая ситуация на рынке
В 3 кв.2017 г. Банк России продолжил снижение ключевой ставки – до 8,5% годовых (сентябрь 2017 г).
Средний курс доллара за 3 кв.2017 г. составил 58,9 руб., увеличившись на 3,0% по сравнению со средним показателем за 2 кв. 2017 г.
Уровень инфляции с начала года (янв.-авг.) – 1,82% против 3,81% (янв.- авг. 2016 г).
Уровень годовой инфляции – 3,3% (август).
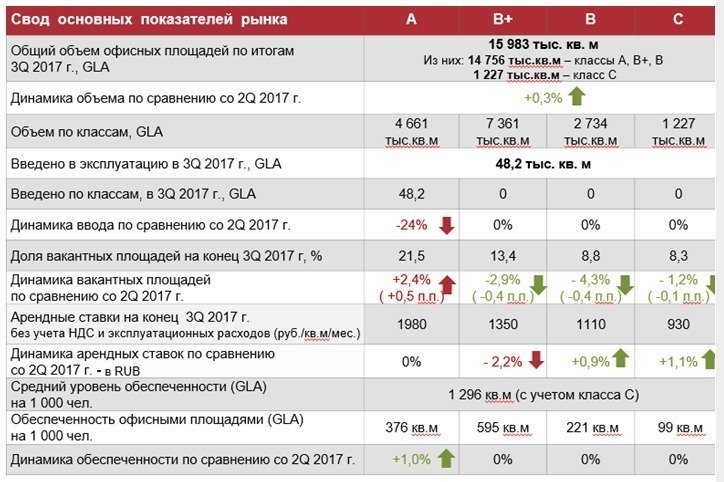
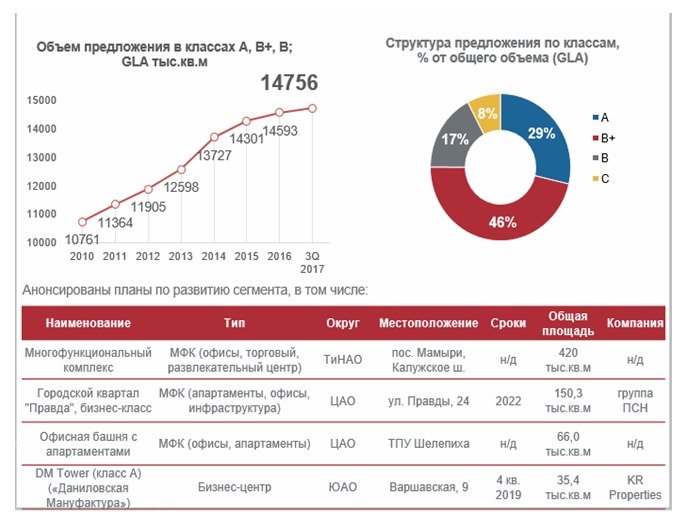
За 1 полугодие 2017 г. общий объём рынка офисных помещений Москвы вырос на 0,3%, составив почти 16,0 млн. кв.м, из которых 14,8 млн.кв.м – сегменты А, В+ и В.
Предложения
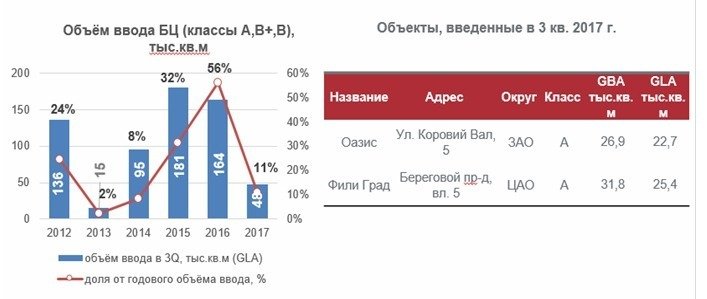
Объем ввода в 3 кв. 2017 г. составил 48,2 тыс.кв.м (GLA), что на 23% ниже показателей предыдущего квартала и в 3 раза меньше результата аналогичного периода 2016 года. Суммарно за 3 квартала предложение увеличилось на 163,0 тыс.кв.м
В 3 кв. 2017 г. новые объекты появились в границах «старой» Москвы; весь введенный объем относится к классу А. Структура общего объёма предложения по классам не изменилась.
Спрос
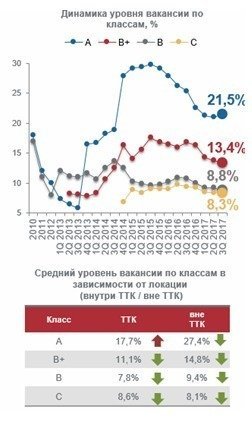
На конец 3 кв. 2017 г. средний уровень вакансии в классах А, В+, В не изменился по сравнению с предыдущим периодом, составив 15,9%. Однако динамика показателя разнонаправлена в зависимости от класса:
Рост уровня вакансии в классе А на 0,5 п.п. – до 21,5%, в т.ч. за счёт ввода новых объектов. Отмечается рост количества вакантных площадей в объектах внутри ТТК, вакансия бизнес-центров вне ТТК незначительно сократилась (на 0,1 п.п.)
В классах В+ и В показатель уровня вакансии снизился на 0,4 п.п. (в среднем и в каждом классе) – до 13,4% и 8,8% соответственно. При этом заполняемость росла вне зависимости от локации. Средняя вакансия в классах В+/В достигла 12,2%.
Класс С продемонстрировал незначительное снижение вакансии (на 0,1 п.п.).
В целом за 9 месяцев 2017 г. вакансия во всех классах сократилась: в классе А – на 1,1 п.п., в классе В+ – на 2,9 п.п., в классе В – на 1,2 п.п, классе С – на 0,9 п.п.
3 кв. 2017 г. ознаменовался крупными сделками по аренде. Топ-3 сделок квартала принадлежит компаниям сектора телекоммуникаций и IT-технологий. Объём крупных сделок (от 1 тыс.кв.м) составил 53 тыс.кв.м, из которых 62% класс А.
С учётом роста сроков экспозиции офисных помещений, актуальными становятся новые форматы, ориентированные на потребности малого бизнеса: мини-офисы 15-80 кв.м (в т.ч. с готовыми рабочими местами) и активно развивающиеся коворкинги.

Коммерческое предложение
По итогам 3 квартала 2017 г., существенных изменений коммерческих условий не произошло, в целом можно говорить о стабилизации арендных ставок.
В отчётном периоде зафиксированы колебания ставок аренды в классах В+, В, С в пределах 0,9-2,2%; в классе А средняя арендная ставка не изменилась.
На конец 3 квартала 2017 г. средние арендные ставки составляют: в классе А – 1980 руб./кв.м./мес.ⁱ; в классе В+ – 1350 руб./кв.м/мес.; в классе В – 1110 руб./кв.м/мес.; в классе С – 930 руб./кв.м/мес.
Средневзвешенная арендная ставка в классе В+/В незначительно снизилась (на 0,8%) и составила 1 260 руб./кв.м./мес.
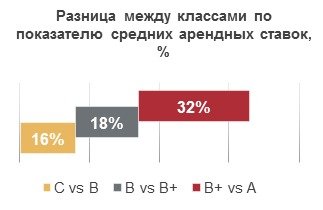
В результате ценовой динамики, дистанция между классами В+ и А увеличилась с 30% до 32%; между В и В+ - сократилась с 20% до 18%; между С и В – осталась на прежнем уровне.

Выводы и прогнозы развития
В 3 квартале рынок пополнился двумя объектами класса А совокупной площадью 48,2 тыс.кв.м GLA, что в 3 раза меньше объёмов аналогичного периода 2016 г.
Вывод новых площадей оказал влияние на уровень вакансии в классе А (рост на 0,5 п.п по итогам квартала), однако в целом с начала года вакансия снизилась на 1,1 п.п.
По итогам квартала, в классах В+, В и С отмечается рост заполняемости объектов, однако темпы снижения вакансии более низкие, чем в 1 квартале 2017 г.
Существенного изменения арендных ставок, по сравнению со 2 кварталом 2017 г., не произошло.
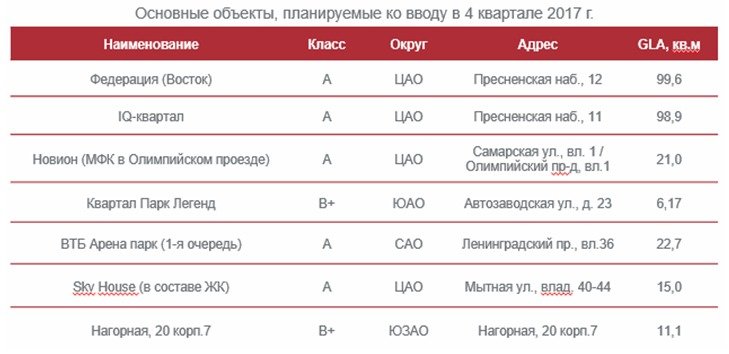
К концу года следует ожидать ввода около 275 тыс. кв.м офисных площадей, из которых 72% приходится на башни Москвы-Сити. Не исключается перенос ввода части запланированных объектов на 2018 г.
С выходом новых объектов возможен рост вакансии в классе А, однако, поскольку некоторые объекты частично заполняются еще на этапе строительства, существенного роста вакансии в классе не произойдёт.
В классах В+/В вакансия продолжит снижение на фоне невысокого объёма перспективного предложения.
В 4 кв.2017 г. существенных изменений средних арендных ставок не ожидается.
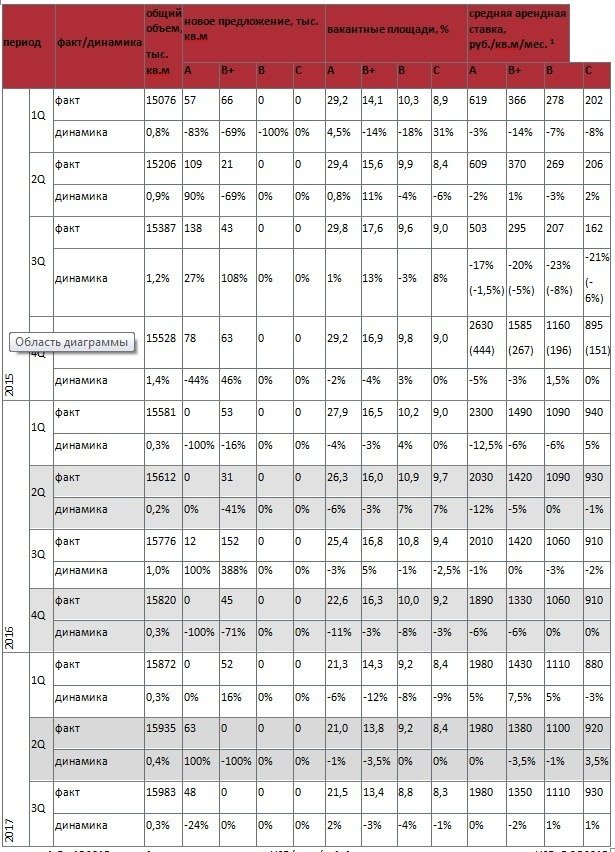
1 До 4Q2015 - арендные ставки указаны в USD/кв.м/год, динамика рассчитывалась также в USD. В 3Q2015 в скобках указано значение динамики в RUВ. С 4Q2015 в связи с переходом рынка на рубли, арендные ставки и их динамика рассчитываются в RUВ, в скобках указано значение в пересчете на USD/кв.м/год – по актуальному курсу.

Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 (495) 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?