Начало 2023 года прошло в соответствии с ожиданиями конца 2022 года: рост доли вакантных помещений продолжился невысокими темпами, при этом на рынке отмечалась достаточно высокая активность, реализовывались крупные сделки. На сегодняшний день есть признаки неопределенности, и в случае усиления негативных внешних факторов показатель свободных офисных площадей может вырасти в течение года до 14% в классе А и до 9% в классе B. Тем не менее вне зависимости от ухудшения ситуации возросшая активность на рынке и тот факт, что основной пик выхода иностранных арендаторов пришелся на 2022 год, позволяют говорить о замедлении роста доли незаполненных офисов» — Мария Зимина, партнер, директор департамента офисной недвижимости NF Group.
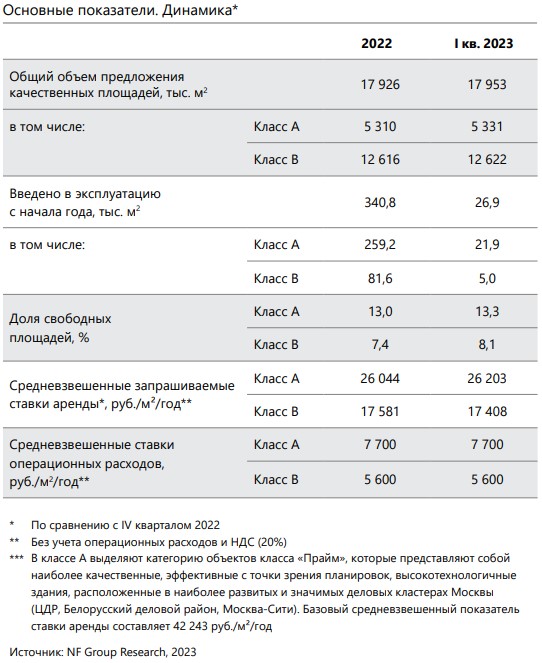
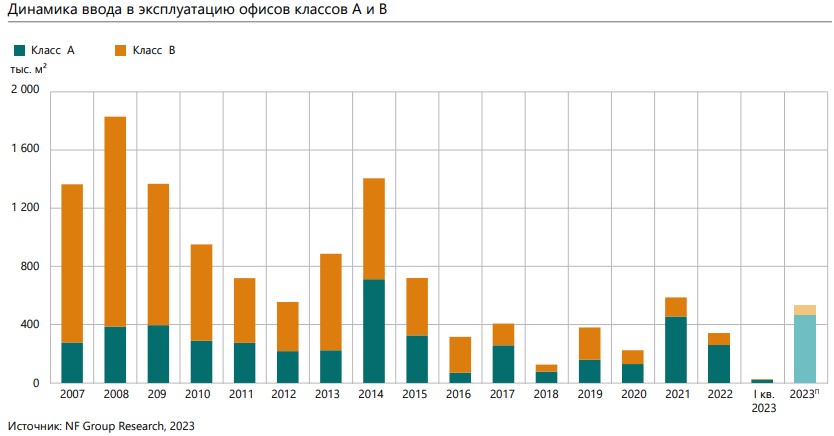
По итогам 2022 года совокупный объем предложения офисного рынка Москвы составил более 17,9 млн м2 , из которых 5,3 млн м2 относятся к классу А, а 12,6 млн м2 – к классу В.
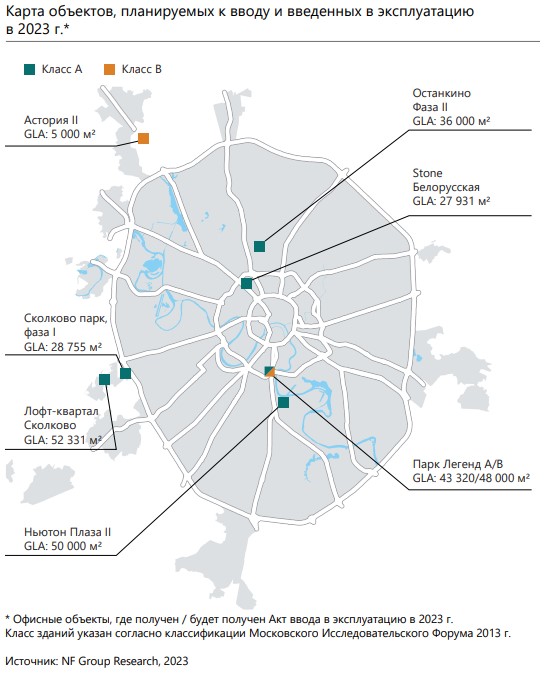
В I квартале 2023 года разрешение на ввод в эксплуатацию получили три объекта совокупной арендуемой площадью 26,9 тыс. м2 : БЦ «Ломоносов» (18,4 тыс. м2 ) и строение 2 в жилом квартале Lucky (3,5 тыс. м2), относящиеся к классу А, и Astoriya II (5 тыс. м2 ) – к классу B. При этом оба объекта класса А не увеличили долю свободных офисов, поскольку не предлагают площади к прямой классической аренде.
В 2023 году к вводу планируется более 530 тыс. м2 офисной недвижимости, при этом более 80% площадей относятся к классу А.

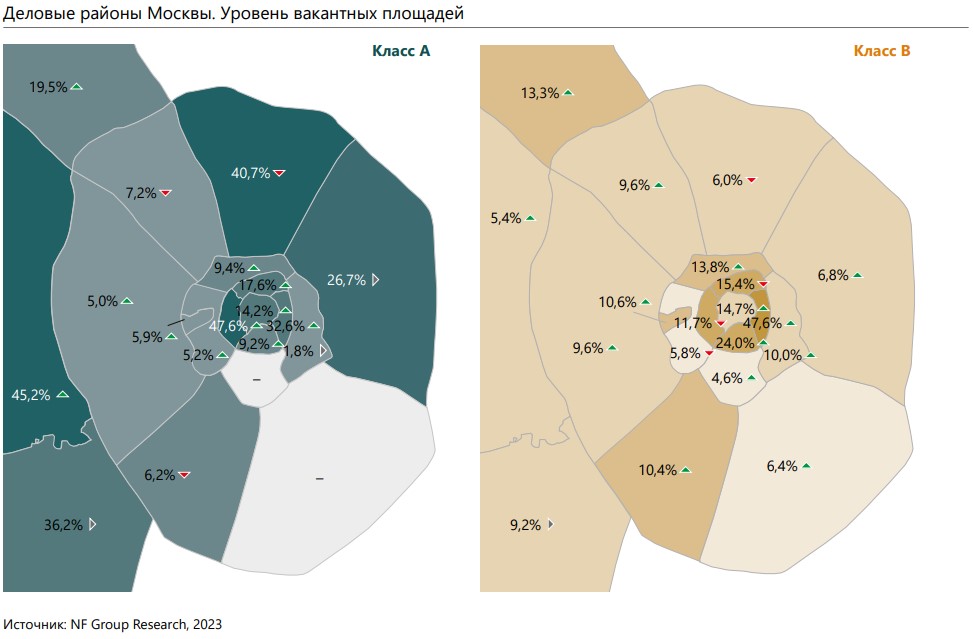
С начала года показатель доли свободных площадей увеличился на 0,3 п. п. и 0,7 п. п. в классах А и В – до 13,3% и 8,1% соответственно. Свободными на рынке оказались около 709 тыс. м2 офисных площадей класса А, а также более 1 млн м2 офисов класса B.
Заметный рост вакантности продолжает отмечаться в премиальных объектах столицы: с начала года показатель вырос на 2 п. п. (до 15,4%).
В первые три месяца 2023 года в классе А было отмечено замедление темпов роста показателя доли вакантных помещений, основная активность по высвобождению площадей иностранными игроками, а также оптимизация российского бизнеса прошла во вторую половину 2022 года. При этом объекты, которые были введены в январе – марте 2023 года, не добавили маркетируемого спекулятивного предложения на рынок.
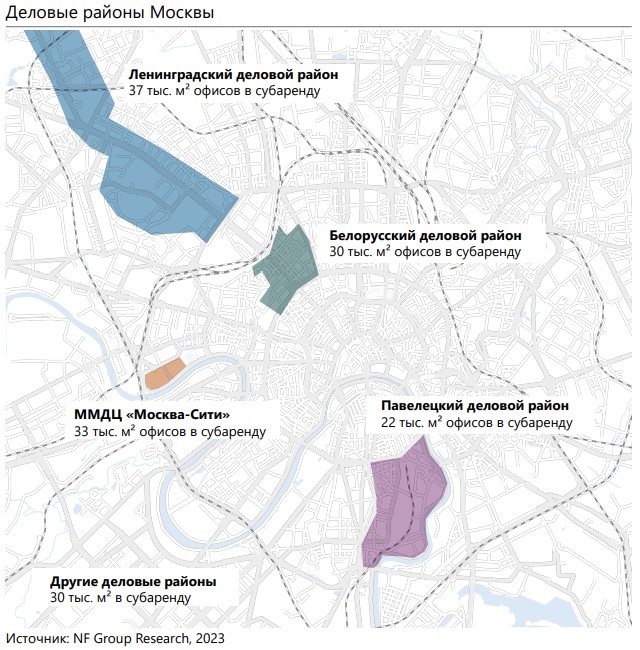
В 2022 году на столичном рынке возник объем офисов, предлагаемых в субаренду; в основном это офисы иностранных компаний, решивших покинуть российский рынок или сократить деятельность на территории России, а также отечественные игроки, оптимизирующие пространство. В течение года объем офисов, предлагающийся в субаренду, варьировался в пределах 150–200 тыс. м2 , по итогам года показатель достиг уровня 166 тыс. м2 . По итогам первых трех месяцев 2023 года объем таких офисов составил 152 тыс. м2 . Такой тип вакантных помещений составляет 8% от всех свободных помещений на рынке (учитывая офисы, предлагаемые в прямую аренду, и свободные места в гибких офисах). Наибольший объем субаренды сконцентрирован в качественных бизнес-центрах класса А в развитых деловых районах Москвы.
Объем годового чистого поглощения (показателя разницы между объемом площадей класса А, которые были заполнены за определенный период, и площадей, которые вышли на рынок пустыми), оказался положительным, как и в предыдущие два квартала, и составил 4,4 тыс. м2 . Крупные сделки, где реализовывались здания/блоки больших размеров, а также ограниченный объем ввода не снизили чистое поглощение до отрицательных значений. Однако количество незаполненных офисов класса B выросло, поскольку менее качественные помещения оказались в большей степени подвержены влиянию кризиса 2022 года и совокупный результат чистого поглощения составил -75,7 тыс. м2 офисных площадей класса A и B.

Наиболее активными пользователями офисов в I кв. 2023 стали компании производственного сектора (25,3%), сектора TMT* с долей 19,1%, а также торгового сектора, 19,1%. Средний размер сделки аренды составил в I кв. 2023 году 1 030 м²

На конец I кв. 2023 года объем открытых гибких офисов в Москве составил 381,8 тыс. м2 , совокупно площадки предоставляют 55,6 тыс. рабочих мест. За первые три месяца 2023 года в Москве было открыто пять новых локаций общей площадью порядка 24 тыс. м2 , предлагающих в аренду более 3,3 тыс. рабочих мест. Большая часть открытых гибких пространств на конец марта 2023 года – это площадки сетевых операторов (93% по объему запущенных площадок).

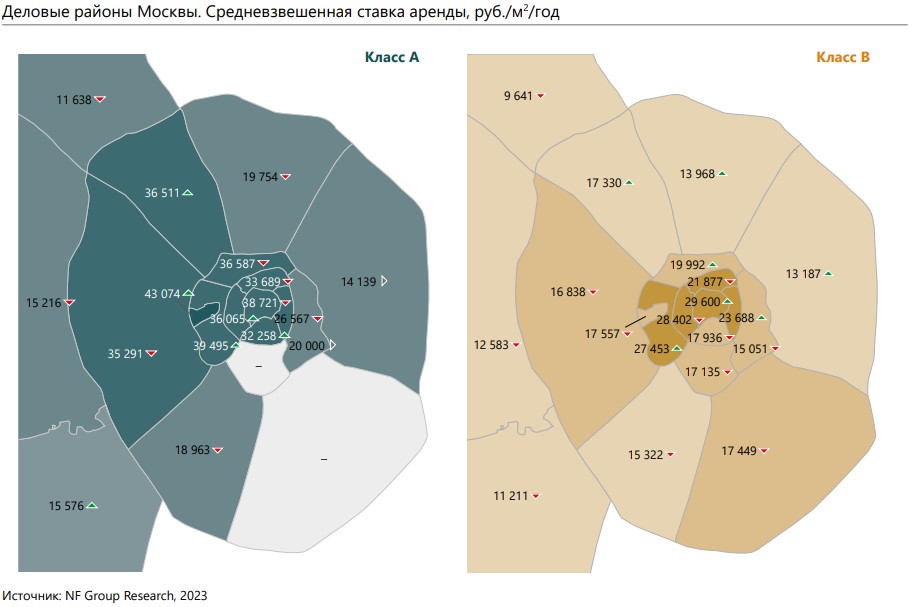
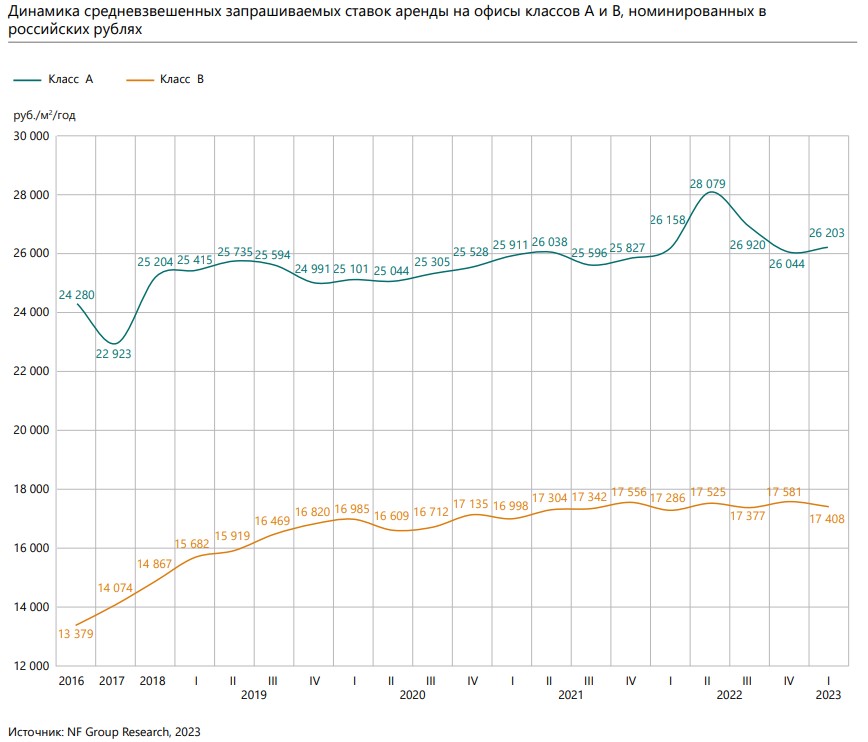
По итогам I квартала 2023 года запрашиваемая средневзвешенная ставка в классе А выросла на 0,6% и составила 26 203 руб./м2 /год (без учета операционных расходов и НДС), в классе B – снизилась на 1% и составила 17 408 руб./м2 /год (без учета операционных расходов и НДС).
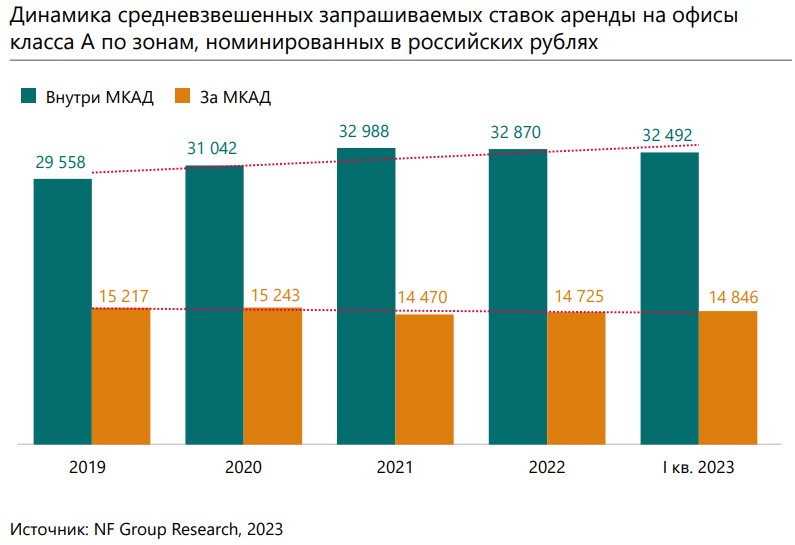
Динамика ставки класса А обусловлена тем, что на рынок продолжает выходить предложение по условиям выше средних показателей, в частности, в зданиях премиального сегмента. Средневзвешенная запрашиваемая ставка аренды в премиальных офисах продолжила снижение и на конец марта составила 42 243 руб./м2 / год, что оказалось на 2,4% ниже ставки конца 2022 года.
Существующие практики рынка остаются без изменений. Средний срок договора по аренде офисов по-прежнему составляет 5 лет с возможностью досрочного расторжения. Индексация ставок аренды в большинстве договоров привязывается к индексу потребительских цен, на уровне 5–10%.
Размер арендуемого офисного блока является основным фактором отклонения достижимой ставки аренды от запрашиваемой: девелоперы зачастую предпочитают сдавать здание нескольким крупным арендаторам вместо моноарендатора или дробления площадей на мелкие блоки. Для них это создаёт стабильный арендный доход, который менее зависим от ротации, с одной стороны, и не столь сложен в администрировании – с другой.
Офисы арендуются в основном в состоянии «как есть», а компенсация отделочных работ со стороны собственника зачастую минимальна или отсутствует вовсе.
В 2023 году ввод новых объектов может составить более 530 тыс. м2 , где более 80% будут являться проектами класса А.
По итогам 2023 года показатель вакантности может достигнуть 11–12% в классе А и 7,5–8,0% в классе B. Тем не менее при условии усиления негативных внешних факторов показатель свободных офисных площадей может вырасти в течение года до 14% в классе А и до 9% в классе B.
В зависимости от сценария развития внешней ситуации запрашиваемые ставки аренды в классе А могут возрасти до 26 000–27 000 руб./м2 /год (без учета операционных расходов и НДС) и остаться на уровне 17 500– 17 600 руб./м2 /год (без учета операционных расходов и НДС) в классе B (при стабильном внешнем фоне) и снизиться до 24 000–26 000 руб./м2 /год (без учета операционных расходов и НДС) в классе А и 17 000–17 500 руб./м2 /год (без учета операционных расходов и НДС) в классе B (при усилении напряженности).

Вы подписаны на нашу рассылку

Объявления
Каталог объектов
Arendator.ru
© 2003-2026 Arendator.ru
Реклама: mk@arendator.ru
Общая: info@arendator.ru
Новости: news@arendator.ru
Tелефон: +7 (495) 150-08-64
Свидетельство о регистрации средства массовой информации Эл № ФС 77-27518 от 14 марта 2007 г., выдано Федеральной службой по надзору за соблюдением законодательства в сфере массовых коммуникаций и охране культурного наследия.
При полном или частичном использовании материалов ссылка на arendator.ru обязательна.
Политика обработки персональных данных

Как только ваш запрос будет обработан, вы получите письмо со ссылкой для просмотра анализа.
На ваш номер телефона выслан смс код. Для продолжения пожалуйста введите его в форме внизу
Отправте запрос и получите актуальное среднемесячное количество пешеходного трафика, количество людей проживающих рядом, а так же информацию об остановках общественного транспора, пешеходных переходах, парковках и метро абсолютно бесплатно.
В каком радиусе от помещения провести анализ пешеходного трафика, инфраструктуры и анализ количества людей проживающих рядом?